Avvocato per recupero crediti: il ruolo della legge nel recupero delle somme non pagate
In breve: per recuperare un credito commerciale non serve scegliere tra avvocato e agenzia. L'agenzia autorizzata (art. 115 T.U.L.P.S.) gestisce la fase stragiudiziale: solleciti, contatti con il debitore, piani di rientro. L'avvocato serve quando bisogna andare in tribunale: decreto ingiuntivo, atto di precetto, pignoramento. Irec, Credit Advisor dal 1987, unisce le due cose: agenzia autorizzata con un team legale interno, senza costi fissi e con un compenso solo in percentuale su quanto effettivamente recuperato.
Quando un cliente non paga, imprenditori, amministratori di condominio e professionisti si chiedono quasi sempre se sia meglio rivolgersi a un avvocato per recupero crediti o a un'agenzia specializzata. In realtà le due figure fanno mestieri diversi e intervengono in momenti diversi della stessa pratica. In questa guida vediamo cosa può fare ciascuna, quanto costano e come lavorano insieme.
La scelta incide su tre aspetti: la velocità con cui si incassa, i costi complessivi e la possibilità di mantenere il rapporto con il cliente debitore.
Perché è importante scegliere bene
Un credito non recuperato non è solo un mancato incasso: pesa sulla liquidità aziendale. Le PMI vivono di equilibri delicati tra entrate e uscite, e ogni ritardo può compromettere pagamenti ai fornitori, stipendi e investimenti. Partire con lo strumento sbagliato (una causa per un credito che si poteva chiudere con una telefonata, o mesi di solleciti a un debitore che non pagherà mai spontaneamente) significa perdere tempo e denaro.
Agenzia di recupero crediti: cosa fa e cosa non può fare
Un'agenzia di recupero crediti lavora in via stragiudiziale, cioè fuori dal tribunale. Per farlo deve essere titolare della licenza prevista dall'art. 115 del T.U.L.P.S. (R.D. 773/1931), rilasciata dalla Questura. L'obiettivo è ottenere il pagamento attraverso solleciti scritti e telefonici, visite domiciliari, negoziazione e piani di rientro.
Vantaggi
Rapidità: molte posizioni si chiudono in poche settimane, senza attendere i tempi della giustizia civile.
Costi legati al risultato: il compenso è di norma una percentuale sul recuperato.
Dialogo con il debitore: un approccio meno conflittuale, utile quando si vuole preservare il rapporto commerciale.
Informazioni sul debitore: già nella fase stragiudiziale si verifica se il debitore è rintracciabile e solvibile, un dato decisivo per capire se conviene andare in giudizio.
Limiti
Un'agenzia, in quanto tale, non può chiedere un decreto ingiuntivo né avviare un pignoramento: servono un avvocato e il giudice.
Il successo dipende dalla disponibilità del debitore a pagare o a concordare un piano di rientro.
Avvocato per recupero crediti: quando serve
L'avvocato è indispensabile quando il recupero passa dal tribunale. In pratica succede quando il debitore non risponde o contesta il credito e occorre ottenere un titolo esecutivo per agire forzatamente sui suoi beni.
Cosa può fare
Depositare il ricorso per decreto ingiuntivo (art. 633 c.p.c.), se il credito è provato per iscritto, ad esempio con fatture ed estratto autentico delle scritture contabili. Il debitore ha di regola 40 giorni dalla notifica per proporre opposizione (art. 641 c.p.c.).
Notificare l'atto di precetto (art. 480 c.p.c.), che intima di pagare entro almeno 10 giorni.
Avviare l'esecuzione forzata: pignoramento presso terzi (conto corrente, stipendio, crediti verso clienti), mobiliare o immobiliare.
Assistere il creditore nelle procedure concorsuali e nell'eventuale giudizio di opposizione.
Limiti
Tempi più lunghi: se il debitore si oppone al decreto ingiuntivo si apre una causa ordinaria che può durare anche anni.
Costi anticipati: contributo unificato, marche, notifiche e compensi professionali (parametri del D.M. 55/2014) vanno sostenuti prima di sapere se il debitore ha beni aggredibili.
Rapporto compromesso: l'azione giudiziale chiude quasi sempre il rapporto commerciale.
Confronto diretto: agenzia, avvocato e la terza via
Ecco una comparativa sintetica tra agenzia stragiudiziale, avvocato e un servizio che integra entrambi, come quello di Irec.
| Aspetto | Agenzia (stragiudiziale) | Avvocato (giudiziale) | Agenzia con team legale interno (Irec) |
|---|---|---|---|
| Base legale | Licenza art. 115 T.U.L.P.S. | Iscrizione all'albo degli avvocati | Licenza art. 115 T.U.L.P.S. più avvocati interni |
| Strumenti | Solleciti, contatti, piani di rientro | Decreto ingiuntivo, precetto, pignoramento | Tutti, in sequenza, nella stessa pratica |
| Titolo esecutivo | No | Sì | Sì, tramite il team legale |
| Tempi | Settimane o pochi mesi | Da alcuni mesi ad anni, se c'è opposizione | Rapidi nella fase stragiudiziale, giudiziale solo se serve |
| Modello di costo | Di norma percentuale sul recuperato | Onorari e spese di giustizia, spesso anticipati | Nessun costo fisso o iniziale, solo percentuale sul recuperato |
| Rapporto con il debitore | Preservabile | Di solito compromesso | Si tenta prima l'accordo |
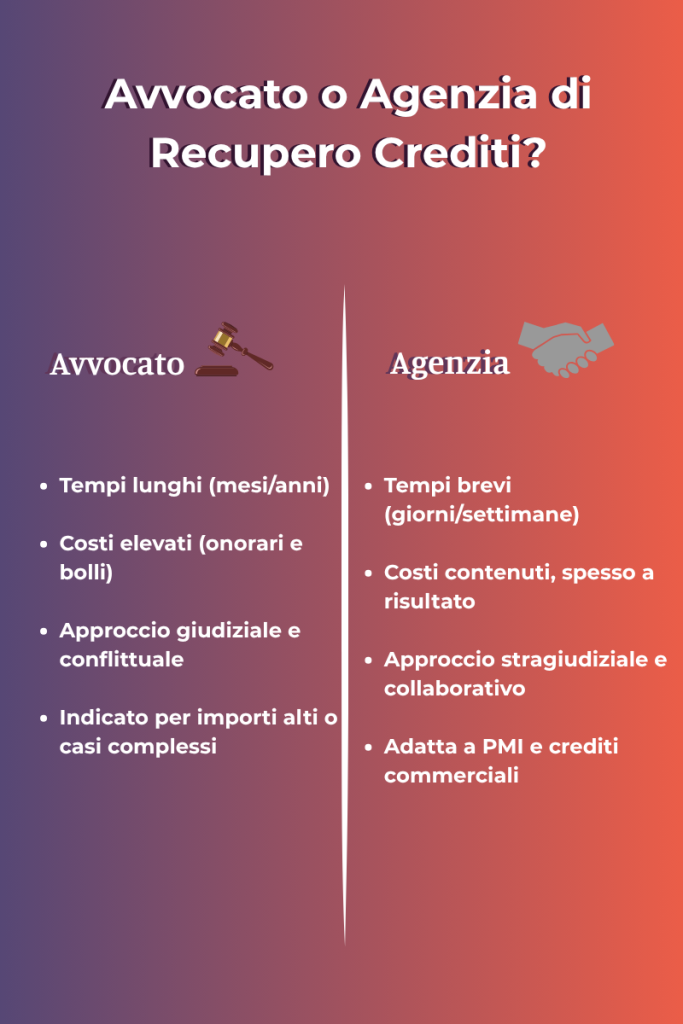
Tabella comparativa tra avvocato per recupero crediti e agenzia specializzata: tempi, costi e approcci.
Quando scegliere l'avvocato per recupero crediti e quando l'agenzia?
Più che una scelta alternativa è una questione di fasi. Alcuni criteri pratici:
Comportamento del debitore: se risponde e riconosce il debito, la fase stragiudiziale è quasi sempre sufficiente. Se contesta o sparisce, serve l'avvocato.
Solvibilità: andare in giudizio contro un debitore senza beni significa spendere senza incassare. Prima di agire conviene verificare il patrimonio.
Prova del credito: con fatture, contratti e documenti di consegna il decreto ingiuntivo è la strada naturale; senza prova scritta il percorso è più lungo.
Obiettivi aziendali: se si vuole mantenere il cliente, si parte dal dialogo; se il rapporto è chiuso, si può passare subito alla fase legale.
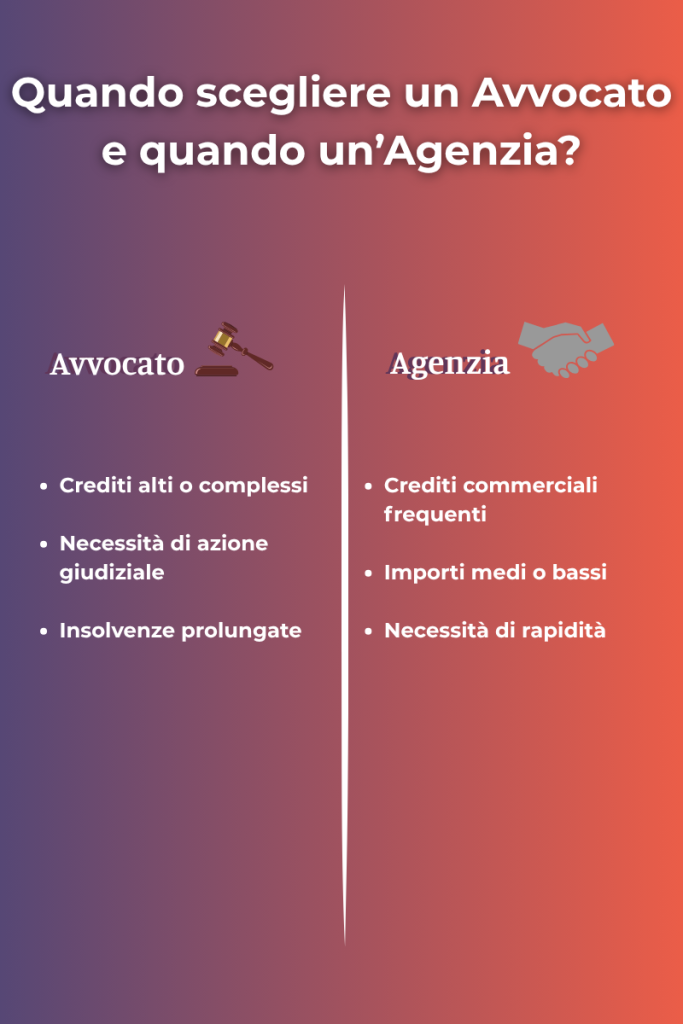
Infografica sul flusso decisionale per capire se affidarsi a un avvocato o a un’agenzia di recupero crediti.
Quanto costa: modelli a confronto
Con un avvocato esterno si pagano di regola onorari calcolati sui parametri forensi, più le spese vive (contributo unificato, notifiche, marche), spesso in anticipo e indipendentemente dall'esito. Le agenzie applicano di norma una percentuale sulle somme incassate.
Da Irec non ci sono costi fissi né iniziali: il compenso è solo una percentuale su quanto effettivamente recuperato. Gestiamo crediti a partire da 700 euro di fattura.
Come lavora Irec: agenzia e avvocati nella stessa pratica
Irec è un'agenzia di recupero crediti autorizzata ai sensi dell'art. 115 T.U.L.P.S. e lavora come Credit Advisor per le imprese dal 1987, da 39 anni. Al suo interno opera un team legale. Questo permette di gestire l'intero percorso senza passaggi di mano:
Fase stragiudiziale: contatto con il debitore, negoziazione, piani di rientro.
Fase giudiziale: se il debitore non paga, i nostri avvocati procedono con decreto ingiuntivo, precetto ed esecuzione, sulla base delle informazioni già raccolte.
In questo modo non bisogna scegliere tra rapidità e tutela legale: si parte dalla soluzione più veloce e si passa al tribunale solo quando serve davvero.
La normativa di riferimento
Codice civile, art. 1218 e seguenti: responsabilità del debitore per l'inadempimento.
D.Lgs. 231/2002: ritardi di pagamento nelle transazioni commerciali e interessi di mora.
Art. 115 T.U.L.P.S. (R.D. 773/1931): licenza per le agenzie di recupero crediti per conto terzi.
Codice di procedura civile, artt. 633 e seguenti e 480 e seguenti: decreto ingiuntivo, precetto ed esecuzione forzata.
Attenzione a non confondere: il D.Lgs. 110/2024 riguarda la riscossione dei tributi (cartelle, rateizzazioni con l'Agente della riscossione) e il D.Lgs. 116/2024 disciplina i gestori di crediti bancari deteriorati (NPL). Nessuno dei due regola il recupero dei crediti commerciali tra imprese.
Approfondimenti correlati
Come funziona il recupero crediti: guida completa per PMI e Partite IVA
Recupero crediti stragiudiziale: vantaggi, tempi e alternative al tribunale
Recupero crediti condominio: nuova normativa e prassi operative
Domande frequenti su avvocato e agenzia di recupero crediti
Meglio un avvocato per recupero crediti o un'agenzia?
Dipende dalla fase. Per tentare l'incasso senza tribunale basta un'agenzia autorizzata; se il debitore si oppone o non risponde serve un avvocato. Un'agenzia con avvocati interni, come Irec, copre entrambe le fasi.
Quando è necessario rivolgersi a un avvocato per recupero crediti?
Quando bisogna ottenere un titolo esecutivo, ad esempio con un decreto ingiuntivo, e poi notificare il precetto e avviare il pignoramento.
Un'agenzia di recupero crediti può procedere con un pignoramento?
Un'agenzia da sola no: il pignoramento richiede un titolo esecutivo e un avvocato. Se l'agenzia ha un team legale interno, la stessa pratica può proseguire in via giudiziale senza cambiare interlocutore.
Quanto costa un avvocato per il recupero crediti?
I costi comprendono compensi professionali, contributo unificato e spese di notifica, e crescono con il valore e la complessità della causa. Con Irec non ci sono costi fissi o iniziali: si paga solo una percentuale su quanto recuperato.
Il recupero crediti stragiudiziale è efficace?
Sì, soprattutto per crediti commerciali documentati e debitori ancora operativi. È più rapido, meno costoso e spesso preserva il rapporto con il cliente.
Si può iniziare con un'agenzia e poi passare all'avvocato?
Sì, è la strategia più comune. Il vantaggio di un unico interlocutore è che le informazioni raccolte nella fase stragiudiziale vengono usate subito in quella giudiziale.
Un credito non recuperato si può dedurre fiscalmente?
Le perdite su crediti sono deducibili alle condizioni dell'art. 101, comma 5, del TUIR (ad esempio procedure concorsuali, prescrizione, crediti di modesto importo scaduti da oltre sei mesi, o elementi certi e precisi). Non è l'agenzia a "certificare" la deducibilità: la valutazione spetta al commercialista.
Per una valutazione della tua pratica chiama lo 06 9837 9898 oppure richiedi una consulenza gratuita.
Scopri come funziona il nostro servizio di recupero crediti per le imprese, dalla prima telefonata al pignoramento.
Per confrontare i compensi di agenzie e avvocati leggi quanto costa il recupero crediti; per i controlli da fare prima di affidare una pratica, la guida su come scegliere una società di recupero crediti. Se sei a Roma, trovi i dettagli sul recupero crediti a Roma.