In breve: il recupero crediti stragiudiziale (detto anche extragiudiziale) è l'insieme delle azioni con cui un creditore prova a farsi pagare senza andare in tribunale: sollecito, messa in mora, contatto con il debitore, eventuale piano di rientro. Di solito si chiude in poche settimane o in qualche mese. Se non porta risultati, il passo successivo è il decreto ingiuntivo. Qui trovi le fasi, i riferimenti di legge, i tempi, i costi e i segnali che indicano quando passare al giudiziale.
Cos'è il recupero crediti stragiudiziale
Il recupero crediti stragiudiziale comprende tutte le attività svolte fuori dal processo per ottenere il pagamento di un credito scaduto: lettere, PEC, telefonate, trattative, accordi scritti. Non c'è un giudice e non c'è un titolo esecutivo: il risultato dipende dalla capacità di convincere il debitore a pagare, e dalla qualità della documentazione che si prepara nel frattempo.
Si parla anche di gestione stragiudiziale del credito quando queste attività sono organizzate in modo continuativo, con regole interne su quando sollecitare, quando mettere in mora e quando passare la pratica a un legale.
Stragiudiziale o extragiudiziale: c'è differenza?
No. Stragiudiziale ed extragiudiziale sono sinonimi: entrambi indicano ciò che avviene fuori dal giudizio. Nel linguaggio giuridico italiano è più diffuso "stragiudiziale", ma i due termini descrivono la stessa procedura.
Per una panoramica su tutto il percorso, dalla fattura scaduta all'esecuzione, leggi anche la nostra guida completa per PMI e Partite IVA.
Come funziona, passo per passo
1. Verifica del credito e dei documenti
Prima di scrivere al debitore conviene controllare di avere in mano tutto: contratto o ordine, fatture, DDT o prove di consegna, eventuali contestazioni ricevute, scambi di email. Va verificato anche che il credito non sia prescritto: la prescrizione ordinaria è di dieci anni (art. 2946 c.c.), ma alcuni crediti hanno termini più brevi. Un credito certo, liquido ed esigibile e ben documentato è la base di tutto il resto, anche di un eventuale decreto ingiuntivo.
2. Sollecito bonario
È il primo contatto, via email o PEC, a pochi giorni dalla scadenza. Tono cortese, riepilogo di fatture e importi, coordinate per il pagamento. Spesso basta: molti ritardi nascono da disattenzioni o problemi di cassa temporanei.
3. Messa in mora e diffida ad adempiere
Se il sollecito non funziona si passa alla lettera di messa in mora (art. 1219 c.c.): una richiesta scritta di pagamento, inviata con PEC o raccomandata A/R, che fissa un termine. Nelle obbligazioni pecuniarie a termine il debitore è in genere già in mora alla scadenza, ma la lettera resta utile per tre motivi:
- interrompe la prescrizione: l'art. 2943 c.c. riconosce questo effetto a ogni atto che vale a costituire in mora il debitore, e da quel momento il termine riparte da capo;
- dimostra che il creditore si è attivato prima di andare dal giudice;
- chiarisce importi, interessi e conseguenze del mancato pagamento.
Se esiste un contratto a prestazioni corrispettive, si può usare la diffida ad adempiere (art. 1454 c.c.): si intima di adempiere entro un termine congruo, di regola non inferiore a 15 giorni, con l'avvertenza che in mancanza il contratto sarà risolto di diritto. È uno strumento più forte, da usare quando si vuole anche chiudere il rapporto.
4. Contatto telefonico e trattativa
La telefonata serve a capire perché il debitore non paga: difficoltà temporanea, contestazione sulla fornitura, mancanza di volontà. Da questa risposta dipende la strada successiva. Se c'è una contestazione fondata va gestita subito; se c'è un problema di liquidità si può negoziare.
5. Piano di rientro
Quando il debitore vuole pagare ma non può farlo in un'unica soluzione, si concorda un piano di rientro: importo delle rate, scadenze, cosa succede se una rata salta (di solito la decadenza dal beneficio del termine, con l'intero residuo subito esigibile). L'accordo va messo per iscritto e firmato.
6. Riconoscimento di debito
Il piano di rientro firmato contiene quasi sempre un riconoscimento di debito. Per l'art. 1988 c.c. chi riconosce un debito dispensa il creditore dal provare il rapporto fondamentale: sarà il debitore a dover dimostrare che il debito non esiste. Il riconoscimento interrompe inoltre la prescrizione (art. 2944 c.c.). Anche se il piano poi non viene rispettato, il creditore si ritrova in una posizione molto più solida.
7. Chiusura o passaggio al giudiziale
La pratica si chiude con l'incasso, con un saldo e stralcio concordato, oppure con la decisione di agire in giudizio. Su questa scelta torniamo più avanti.
Cosa può fare (e cosa non può fare) un'agenzia di recupero crediti
Un'agenzia che recupera crediti per conto di terzi deve avere la licenza prevista dall'art. 115 del T.U.L.P.S. (R.D. 773/1931), rilasciata dalla Questura. Con la licenza può:
- inviare solleciti e lettere di messa in mora per conto del creditore;
- contattare il debitore per telefono, email, posta e, dove previsto, con visite;
- negoziare piani di rientro e accordi di saldo e stralcio, nei limiti del mandato ricevuto;
- incassare le somme e rendicontarle al creditore.
Non può invece:
- usare minacce, toni intimidatori o pressioni sproporzionate: oltre a violare le regole di correttezza, condotte simili possono avere rilievo penale;
- contattare il debitore in orari o con frequenze vessatorie, né informare terzi (vicini, colleghi, familiari) del debito;
- presentarsi come avvocato o come autorità, o prospettare conseguenze giudiziarie non reali;
- chiedere somme non dovute o spese non previste dal contratto.
Le azioni giudiziali (ricorso per decreto ingiuntivo, pignoramenti) richiedono un avvocato. Per questo è utile affidarsi a una struttura che abbia anche un ufficio legale interno, così il passaggio da una fase all'altra avviene senza ricominciare da zero.
Interessi di mora e 40 euro forfettari
Nelle transazioni commerciali tra imprese, e tra imprese e pubblica amministrazione, si applica il D.Lgs. 231/2002. In sintesi:
- gli interessi di mora decorrono automaticamente dal giorno successivo alla scadenza, senza bisogno di messa in mora;
- il tasso legale di mora è pari al tasso di riferimento della BCE maggiorato di 8 punti percentuali, aggiornato ogni semestre;
- il creditore ha diritto a un importo forfettario di 40 euro a titolo di risarcimento dei costi di recupero (art. 6), salvo la prova del maggior danno.
Conviene indicare interessi e importo forfettario già nella lettera di messa in mora: spesso sono un buon argomento per ottenere il pagamento del capitale in tempi rapidi.
Quanto dura il recupero stragiudiziale
| Fase | Tempi indicativi |
|---|---|
| Sollecito bonario | Entro 7-15 giorni dalla scadenza |
| Messa in mora o diffida | Termine di pagamento di solito 15 giorni |
| Contatto telefonico e trattativa | Da poche settimane a 2-3 mesi |
| Piano di rientro | Durata variabile, in base all'importo e all'accordo |
Sono tempi indicativi: dipendono dall'importo, dall'età del credito e dalla situazione del debitore. Una regola vale sempre: prima si interviene, più alte sono le probabilità di incasso. Un credito lasciato fermo per mesi diventa più difficile da recuperare.
Quanto costa
Se il creditore gestisce tutto da solo, il costo è soprattutto di tempo interno, più le spese di PEC e raccomandate. Se si rivolge a un avvocato, il compenso per l'attività stragiudiziale segue gli accordi con il professionista, con riferimento ai parametri forensi (D.M. 55/2014 e successivi aggiornamenti).
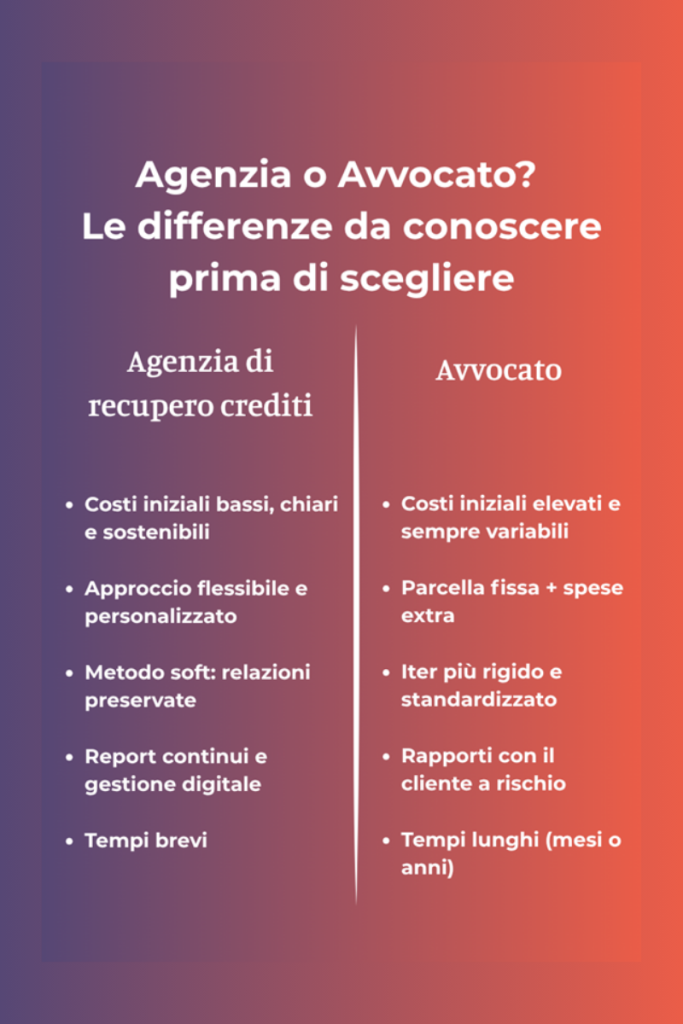
Se si affida a un'agenzia, il modello più diffuso è la provvigione sul recuperato. Irec, per esempio, non chiede costi fissi né anticipi: applica solo una percentuale su quanto effettivamente recuperato, con una fattura minima di 700 euro. Se non si recupera nulla, non si paga nulla.
Stragiudiziale e giudiziale a confronto
| Stragiudiziale | Giudiziale | |
|---|---|---|
| Dove si svolge | Fuori dal tribunale, con lettere, telefonate e trattative | Davanti al giudice (decreto ingiuntivo, causa ordinaria, esecuzione) |
| Chi lo gestisce | Il creditore, un'agenzia autorizzata o un avvocato | Solo un avvocato |
| Tempi tipici | Settimane o pochi mesi | Da alcuni mesi a diversi anni, se c'è opposizione o esecuzione |
| Costi | Contenuti, spesso legati al risultato | Contributo unificato, marche, compensi legali, spese di notifica ed esecuzione |
| Risultato | Pagamento volontario o accordo scritto | Titolo esecutivo e possibilità di pignoramento |
| Rapporto con il cliente | Spesso si può salvare | Di solito si interrompe |
Quando passare al decreto ingiuntivo
Il decreto ingiuntivo (artt. 633 e seguenti c.p.c.) è la via giudiziale più rapida per chi ha una prova scritta del credito, come le fatture accompagnate dalle scritture contabili. Conviene valutarlo quando:
- il debitore non risponde a solleciti e messa in mora;
- ha mancato una o più rate del piano di rientro;
- contesta il debito senza motivi concreti, solo per prendere tempo;
- ci sono segnali di peggioramento (altri creditori in azione, cessione di beni, chiusura dell'attività);
- la prescrizione si avvicina.
Prima di agire è utile un'indagine patrimoniale: un titolo esecutivo contro un debitore senza beni o redditi aggredibili rischia di restare sulla carta. Il lavoro fatto in fase stragiudiziale (messa in mora, riconoscimento di debito, documenti raccolti) rende il ricorso più semplice e più solido.
Domande frequenti
Stragiudiziale ed extragiudiziale sono la stessa cosa?
Sì, sono sinonimi. Entrambi indicano le attività di recupero svolte senza ricorrere al giudice.
La messa in mora è obbligatoria prima del decreto ingiuntivo?
Non è un requisito per presentare il ricorso, ma è fortemente consigliata: interrompe la prescrizione, documenta il tentativo di soluzione e spesso porta al pagamento senza bisogno del giudice.
Cosa succede se il debitore non rispetta il piano di rientro?
Se l'accordo lo prevede, il debitore decade dal beneficio del termine e l'intero residuo diventa subito esigibile. Il riconoscimento di debito contenuto nel piano rende più semplice la successiva azione giudiziale.
Si possono chiedere gli interessi di mora anche in fase stragiudiziale?
Sì. Tra imprese gli interessi del D.Lgs. 231/2002 decorrono automaticamente dalla scadenza, insieme ai 40 euro forfettari. Possono essere richiesti già nella lettera di messa in mora.
Un'agenzia di recupero crediti può agire senza licenza?
No. Chi recupera crediti per conto di terzi deve essere autorizzato dalla Questura ai sensi dell'art. 115 del T.U.L.P.S. Prima di affidare una pratica conviene verificarlo.
Il passo successivo
Se hai già provato con solleciti e lettere senza risultato, o non hai tempo di seguire le pratiche internamente, puoi valutare il servizio di recupero crediti di Irec. Irec opera dal 1987 come Credit Advisor per le imprese, con licenza ex art. 115 T.U.L.P.S. e un ufficio legale interno che segue anche l'eventuale fase giudiziale. Non ci sono costi fissi: si paga solo una percentuale su quanto recuperato.
Per un primo confronto sul tuo caso puoi chiamare lo 06 9837 9898 o scriverci dalla pagina contatti.