In breve: per il recupero crediti in condominio la nuova normativa non ha cambiato le regole di base. Il riferimento resta l'art. 63 delle disposizioni di attuazione del Codice Civile, introdotto nella forma attuale dalla riforma del condominio (Legge 220/2012): l'amministratore ottiene un decreto ingiuntivo immediatamente esecutivo sulla base dello stato di ripartizione approvato dall'assemblea e deve attivarsi entro sei mesi dalla chiusura dell'esercizio (art. 1129 c.c.). Le riforme fiscali del 2024 (D.Lgs. 110/2024 e D.Lgs. 116/2024) non riguardano i crediti condominiali.
Il recupero crediti in condominio riguarda da vicino amministratori, condòmini in regola e fornitori del condominio. Online circolano molte informazioni sulla "nuova normativa" che mescolano regole del condominio con quelle della riscossione fiscale. In questa guida separiamo ciò che vale davvero per le quote condominiali da ciò che non le riguarda, e descriviamo la procedura operativa.
Condominio e recupero crediti: le regole in vigore
La cornice normativa: cosa dice la legge
Le norme di riferimento sono poche e stabili:
Art. 63 disp. att. c.c. (Brocardi): per riscuotere i contributi l'amministratore, senza bisogno di autorizzazione dell'assemblea, può ottenere un decreto ingiuntivo immediatamente esecutivo nonostante opposizione. Deve inoltre comunicare ai creditori del condominio che lo chiedono i dati dei condòmini morosi.
Art. 1129, comma 9, c.c.: l'amministratore deve agire per la riscossione forzosa entro sei mesi dalla chiusura dell'esercizio in cui il credito è compreso, salvo dispensa espressa dell'assemblea. Se non lo fa, può risponderne verso il condominio e può essere revocato.
Art. 2948, n. 4, c.c.: le quote condominiali periodiche si prescrivono in cinque anni.
Mediazione: le liti in materia di condominio rientrano tra quelle soggette a mediazione obbligatoria (D.Lgs. 28/2010, modificato dalla Riforma Cartabia). Il procedimento per decreto ingiuntivo però non richiede la mediazione preventiva; la questione si pone solo in caso di opposizione.
Cosa non riguarda il condominio
Alcuni articoli citano come "nuova normativa" provvedimenti che con le quote condominiali non hanno nulla a che fare:
| Provvedimento | Di cosa si occupa | Si applica al condominio? |
|---|---|---|
| D.Lgs. 110/2024 | Riforma della riscossione dei tributi (Agenzia delle Entrate-Riscossione): rateizzazioni fino a 120 rate, discarico automatico delle cartelle | No |
| D.Lgs. 116/2024 | Recepimento della direttiva UE 2021/2167 sui gestori e acquirenti di crediti bancari deteriorati (NPL) | No, riguarda crediti nati da contratti bancari |
| Art. 63 disp. att. c.c. e art. 1129 c.c. | Riscossione dei contributi condominiali e obblighi dell'amministratore | Sì |
Anche l'idea che i crediti del condominio siano "privilegiati" non è corretta: in generale sono crediti chirografari, senza prelazione sui beni del condòmino moroso. Possono contare però su altre tutele, descritte sotto.
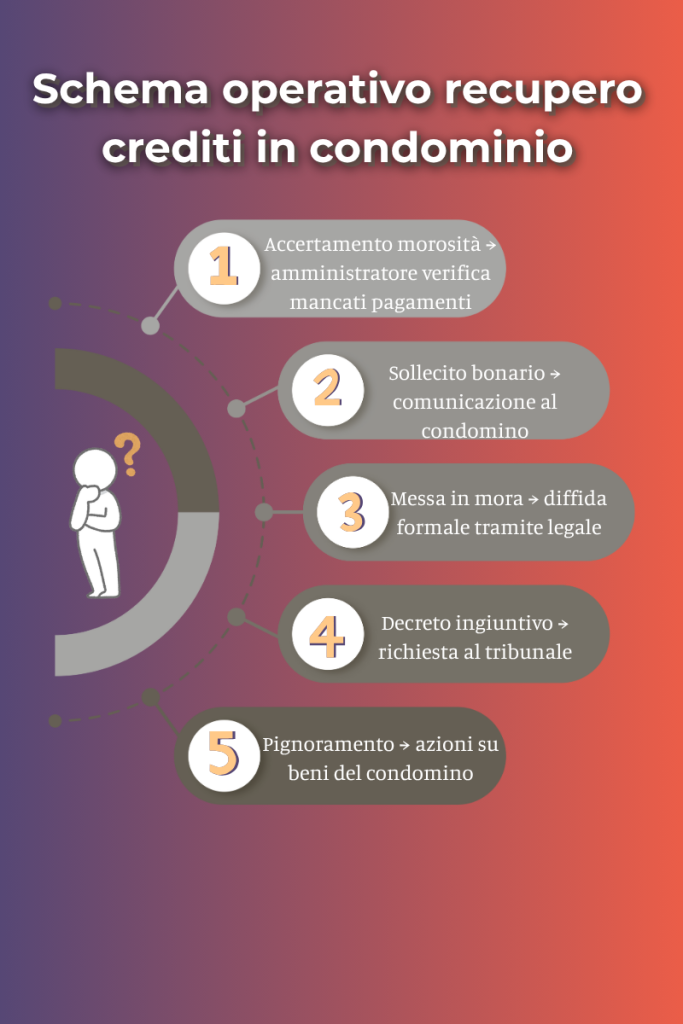
Recupero crediti in condominio: la procedura spiegata in 5 step
Recupero crediti condominio e nuova normativa: cosa è cambiato davvero
Le regole sostanziali sono quelle della riforma del condominio del 2012. Negli ultimi anni sono intervenute soprattutto modifiche processuali di carattere generale:
la Riforma Cartabia (D.Lgs. 149/2022) ha riordinato la mediazione e chiarito che l'amministratore può partecipare al procedimento, mentre l'accordo raggiunto va sottoposto all'approvazione dell'assemblea;
la stessa riforma ha modificato alcuni passaggi del processo civile e dell'esecuzione, validi per tutti i creditori e non solo per il condominio.
Non esistono invece rateizzazioni di legge "fino a 120 mesi" per i condòmini morosi: eventuali piani di rientro sono accordi tra le parti, da approvare secondo le regole condominiali.
Le responsabilità dell'amministratore
In concreto l'amministratore deve:
agire per la riscossione entro sei mesi dalla chiusura dell'esercizio, salvo dispensa dell'assemblea;
chiedere il decreto ingiuntivo immediatamente esecutivo sulla base del bilancio e dello stato di ripartizione approvati, senza delibera specifica;
fornire ai creditori del condominio che lo richiedono i dati dei condòmini morosi;
valutare, se la mora dura da almeno sei mesi, la sospensione dei servizi comuni suscettibili di godimento separato, come previsto dal regolamento o dall'art. 63.
Chi paga: parziarietà e solidarietà
Dopo la sentenza delle Sezioni Unite n. 9148/2008, le obbligazioni del condominio verso i terzi sono parziarie: ciascun condòmino risponde in proporzione ai propri millesimi. L'art. 63 aggiunge che i creditori del condominio devono rivolgersi prima ai condòmini morosi e solo dopo a quelli in regola. In caso di vendita dell'immobile, chi acquista è obbligato in solido con il venditore per i contributi dell'anno in corso e di quello precedente; il venditore resta obbligato fino a quando non trasmette all'amministratore copia autentica dell'atto di vendita.
Se vuoi approfondire il tema del recupero crediti in generale, leggi la nostra Guida completa per PMI e Partite IVA.
Strumenti a disposizione per il recupero
Le strade percorribili sono diverse:
1. Sollecito e messa in mora
Una lettera formale interrompe la prescrizione e spesso basta a ottenere il pagamento.
2. Accordi stragiudiziali
Piani di rientro e soluzioni concordate riducono costi e tempi.
Se vuoi approfondire questo aspetto, leggi il nostro articolo dedicato al recupero crediti stragiudiziale.
3. Decreto ingiuntivo
Con l'art. 63 il decreto è immediatamente esecutivo: il condominio può procedere al pignoramento anche se il condòmino propone opposizione, salvo sospensione decisa dal giudice.
4. Azioni esecutive
Pignoramento presso terzi (stipendio, pensione, conto corrente) o pignoramento immobiliare, spesso sulla stessa unità che ha generato il debito.
Per costi e tempi della fase giudiziale leggi la guida al recupero crediti giudiziale.
Fornitori del condominio: come recuperare le fatture
Se sei un'impresa che lavora per un condominio (manutenzione, pulizie, forniture) e non vieni pagata, puoi agire contro il condominio e poi contro i singoli condòmini, partendo da quelli morosi. Puoi chiedere all'amministratore i loro dati, che è tenuto a comunicarti. Qui un partner specializzato aiuta a muoversi nell'ordine corretto.
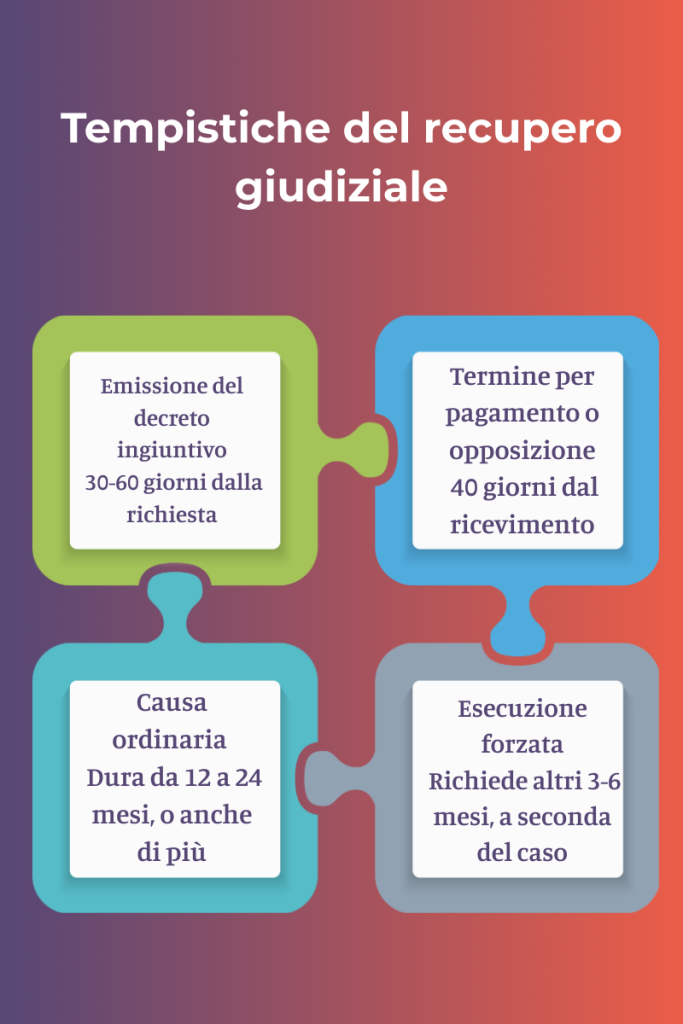
Le regole principali per il recupero crediti in condominio
Perché affidarsi a professionisti
Un recupero crediti condominiale richiede attenzione ai termini, ai rapporti tra vicini e all'ordine delle azioni. Irec opera dal 1987 come Credit Advisor per le imprese, è un'agenzia autorizzata con licenza ex art. 115 T.U.L.P.S. e dispone di un team legale interno. Affidarsi a Irec significa:
nessun costo fisso o iniziale: paghi solo una percentuale su quanto effettivamente recuperato;
gestione dalla fase stragiudiziale a quella giudiziale con lo stesso interlocutore;
pratiche gestite a partire da 700 euro di importo fatturato.
Vuoi capire come scegliere il partner giusto? Approfondisci con la nostra guida alle migliori società di recupero crediti.
Per parlarne con un Credit Advisor chiama lo 06 9837 9898 o prenota una consulenza gratuita.
Scopri come lavoriamo nel nostro servizio di recupero crediti per aziende.