In breve: il recupero crediti giudiziale è la strada che passa dal tribunale quando il debitore non paga. Di solito si parte da un ricorso per decreto ingiuntivo: se il debitore non fa opposizione entro 40 giorni dalla notifica, il decreto diventa esecutivo e si procede con precetto e pignoramento. Solo se c'è opposizione si apre una causa ordinaria. Per il decreto ingiuntivo il contributo unificato è dimezzato rispetto a una causa ordinaria (da 21,50 a 843 euro secondo il valore), più 27 euro di marca da bollo.
Quando un cliente non paga, la situazione può pesare molto su un'azienda. In questi casi si può arrivare al recupero crediti giudiziale, cioè la via legale per ottenere il pagamento attraverso il tribunale.
In questo articolo scoprirai:
-
cos'è e come funziona il recupero giudiziale,
-
costi e tempistiche,
-
le differenze con il recupero stragiudiziale, spesso più veloce ed economico.
Prima di iniziare, leggi anche la nostra guida completa al recupero crediti per PMI e Partite IVA.
1. Cosa sono i crediti giudiziari e cos'è il recupero crediti giudiziale
Con crediti giudiziari si intendono, nel linguaggio comune, i crediti per i quali il creditore si rivolge al giudice perché il debitore non ha pagato spontaneamente. Il recupero crediti giudiziale è l'insieme degli strumenti previsti dal codice di procedura civile per ottenere un provvedimento che obblighi al pagamento (il decreto ingiuntivo o una sentenza) e, se serve, per eseguirlo con il pignoramento dei beni del debitore.
Si arriva a questa fase quando solleciti e trattative non hanno funzionato. Per usare la via più rapida, il decreto ingiuntivo, il credito deve essere:
-
certo (esistente e non contestabile),
-
liquido (di importo determinato),
-
esigibile (già scaduto),
e provato per iscritto, ad esempio con fatture, contratti o estratti delle scritture contabili.
Il percorso tipico inizia con il ricorso per decreto ingiuntivo. Se il debitore non si oppone, il decreto diventa definitivo ed esecutivo e si passa a precetto e pignoramento. La causa ordinaria si apre solo se il debitore presenta opposizione. È un percorso che richiede tempo e denaro, da valutare con attenzione.
2. Recupero giudiziale vs recupero stragiudiziale
Quando un credito resta insoluto, le strade sono due: giudiziale o stragiudiziale.
Differenze principali
Recupero giudiziale
-
Intervento del giudice
-
Durata di mesi o anni
-
Spese vive e compensi legali da anticipare
-
Iter con scadenze e formalità precise
-
Può portare al pignoramento
Recupero stragiudiziale
-
Accordo bonario con il debitore
-
Tempi più brevi e costi proporzionati
-
Rapporto commerciale spesso salvaguardato
Scopri di più leggendo il nostro approfondimento sul recupero crediti stragiudiziale.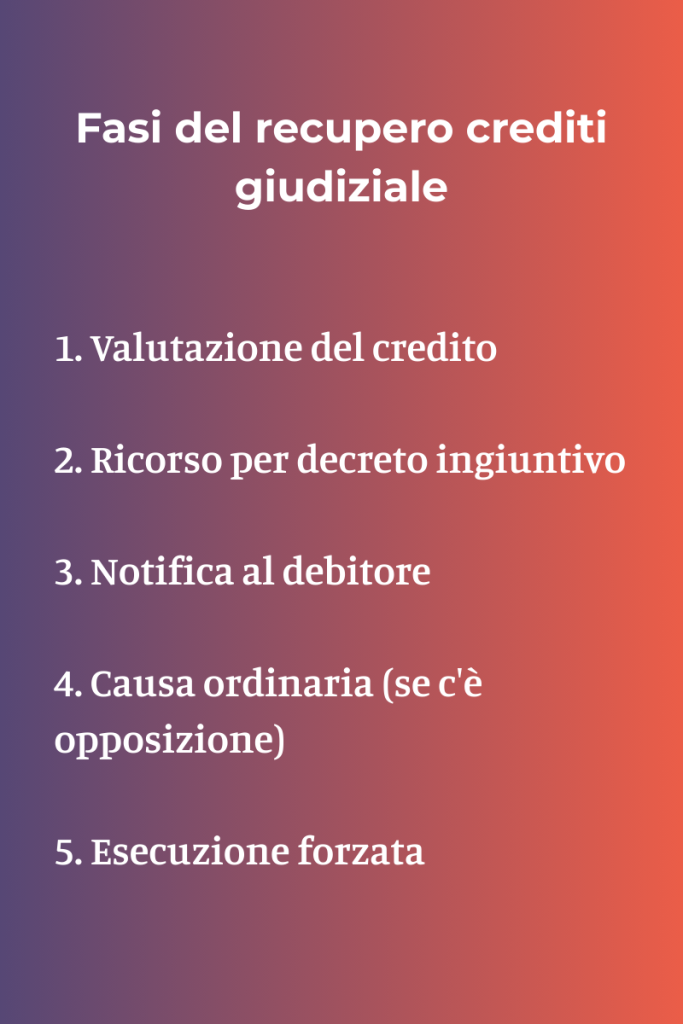
3. Fasi del recupero crediti giudiziale
1. Valutazione del credito e del debitore
Si verifica che il credito sia certo, liquido, esigibile e documentato, e che il debitore abbia beni o redditi aggredibili.
2. Ricorso per decreto ingiuntivo
L'avvocato deposita il ricorso (artt. 633 e seguenti c.p.c.) presso il giudice di pace o il tribunale competente. Se la documentazione è sufficiente, il giudice emette il decreto, che ingiunge al debitore di pagare entro 40 giorni dalla notifica.
3. Notifica al debitore
Il decreto va notificato entro 60 giorni dall'emissione, altrimenti perde efficacia (art. 644 c.p.c.). Dalla notifica decorrono i 40 giorni per pagare o fare opposizione.
4. Opposizione (eventuale) e causa ordinaria
Solo se il debitore presenta opposizione entro i 40 giorni si apre un giudizio ordinario, in cui il giudice decide se il credito è fondato. Se non c'è opposizione, il creditore chiede che il decreto sia dichiarato esecutivo (art. 647 c.p.c.).
5. Atto di precetto
Con il titolo esecutivo in mano si notifica l'atto di precetto: l'intimazione a pagare entro almeno 10 giorni, con l'avviso che in mancanza si procederà a esecuzione forzata. Il precetto perde efficacia se il pignoramento non inizia entro 90 giorni.
6. Pignoramento ed esecuzione forzata
Se il debitore continua a non pagare, si procede al pignoramento: presso terzi (conto corrente, stipendio, crediti verso clienti), mobiliare o immobiliare.
La provvisoria esecuzione (art. 642 c.p.c.)
In alcuni casi il giudice concede la provvisoria esecuzione del decreto già al momento dell'emissione: ad esempio se il credito si fonda su cambiale, assegno o atto ricevuto da notaio, oppure se c'è pericolo di grave pregiudizio nel ritardo. Il creditore può così notificare decreto e precetto insieme e procedere subito al pignoramento, senza aspettare i 40 giorni. Anche se il debitore fa opposizione, la provvisoria esecuzione resta, salvo che il giudice dell'opposizione la sospenda.
Con Irec puoi valutare la fattibilità con un'analisi patrimoniale prima di procedere, per evitare di spendere tempo e denaro su un debitore senza beni.
4. Costi del recupero giudiziale
Per il ricorso per decreto ingiuntivo il contributo unificato è ridotto alla metà rispetto a una causa ordinaria (art. 13, comma 3, D.P.R. 115/2002). A questo si aggiunge la marca da bollo da 27 euro per i diritti forfettari.
| Valore del credito | Contributo unificato decreto ingiuntivo | Causa ordinaria (per confronto) |
|---|---|---|
| fino a 1.100 euro | 21,50 euro | 43 euro |
| da 1.100,01 a 5.200 euro | 49 euro | 98 euro |
| da 5.200,01 a 26.000 euro | 118,50 euro | 237 euro |
| da 26.000,01 a 52.000 euro | 259 euro | 518 euro |
| da 52.000,01 a 260.000 euro | 379,50 euro | 759 euro |
| da 260.000,01 a 520.000 euro | 607 euro | 1.214 euro |
| oltre 520.000 euro | 843 euro | 1.686 euro |
Esempio: per un credito di 5.000 euro il decreto ingiuntivo richiede 49 euro di contributo unificato più 27 euro di marca da bollo. In caso di opposizione, l'opponente versa il contributo per intero.
Oltre alle spese vive, i costi possono includere:
-
Compenso dell'avvocato, calcolato secondo i parametri forensi in base al valore e alle fasi svolte. Nel decreto il giudice liquida le spese a carico del debitore, ma vanno poi effettivamente recuperate.
-
Notifiche di decreto, precetto e pignoramento, il cui costo varia con il mezzo e la distanza.
-
Spese di esecuzione: ulteriore contributo unificato per il pignoramento, ufficiali giudiziari, eventuali perizie e vendite all'asta.
-
Rischio soccombenza: se il debitore si oppone e vince, il creditore può essere condannato a pagare le spese legali della controparte.
Conviene se il credito è consistente e il debitore ha beni pignorabili.
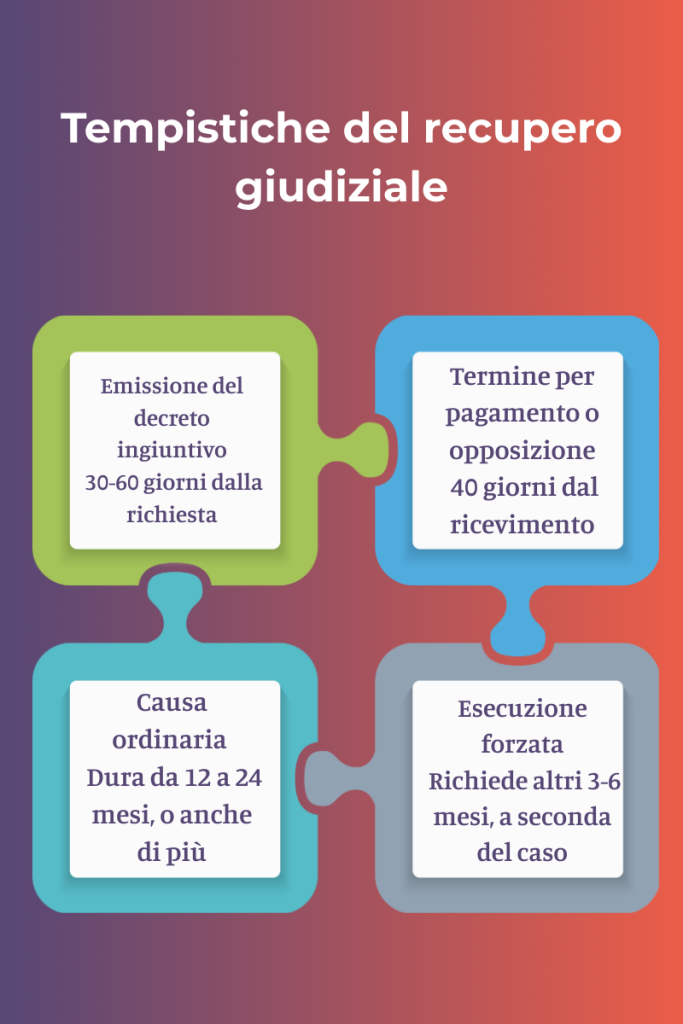
5. Tempistiche del recupero giudiziale
I tempi cambiano molto da un tribunale all'altro. Questi sono intervalli indicativi:
| Fase | Tempi indicativi |
|---|---|
| Emissione del decreto ingiuntivo | da qualche settimana a 2 o 3 mesi |
| Notifica e termine per l'opposizione | 40 giorni dalla notifica |
| Dichiarazione di esecutorietà e precetto | circa 1 o 2 mesi (precetto: almeno 10 giorni per pagare) |
| Pignoramento presso terzi | da alcuni mesi a oltre un anno |
| Pignoramento immobiliare con vendita | spesso diversi anni |
| Causa di opposizione (se presentata) | in genere da 1 a 3 anni in primo grado |
Senza opposizione, con un debitore che ha un conto o uno stipendio pignorabile, si può incassare in meno di un anno. Con opposizione o esecuzione immobiliare si superano facilmente i due anni. Per molte PMI sono tempi difficili da sostenere.
6. Quando conviene davvero il recupero giudiziale
Il giudiziale ha senso se:
-
il credito ha un importo che giustifica spese e tempi,
-
il debitore ha beni aggredibili,
-
il tentativo stragiudiziale è fallito,
-
l'analisi patrimoniale è positiva.
Per approfondire la via alternativa più veloce, leggi l'articolo sul recupero stragiudiziale.
7. Come lavora Irec
Irec opera dal 1987 come agenzia autorizzata ai sensi dell'art. 115 T.U.L.P.S. e affianca le aziende come Credit Advisor. Puntiamo su:
-
recupero stragiudiziale mirato,
-
analisi patrimoniali preventive, per capire se il debitore può pagare,
-
team legale interno che gestisce la fase giudiziale quando serve,
-
nessun costo fisso o iniziale: solo una percentuale su quanto recuperato davvero (fattura minima 700 euro).
Prima di andare in tribunale, richiedi una consulenza gratuita a Irec oppure chiama lo 06 9837 9898 e scopri se il giudiziale conviene davvero.
Conclusione
Il recupero giudiziale è utile ma non sempre conviene. Prima di iniziare chiediti:
-
il credito è recuperabile?
-
il debitore ha beni pignorabili?
-
i tempi e i costi valgono il risultato?
Se hai un insoluto da gestire, parti dal servizio di recupero crediti di Irec, che inizia dalla fase stragiudiziale, più rapida ed economica, e passa al giudiziale solo quando conviene.